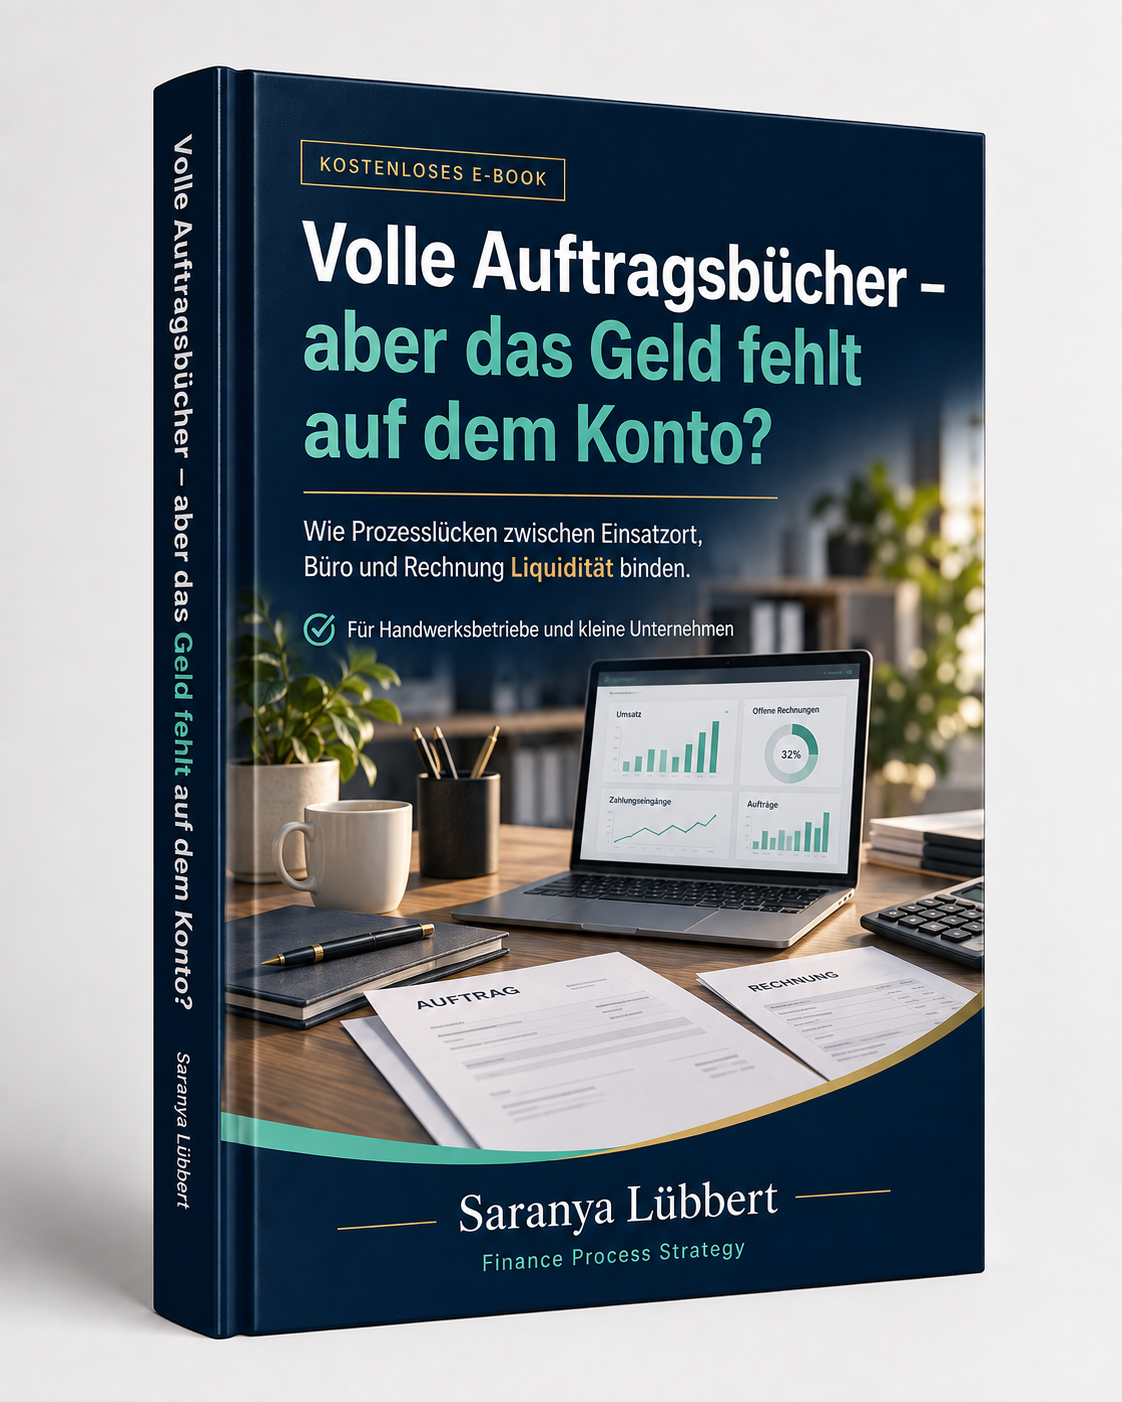
Viele Handwerksbetriebe und kleine Unternehmen haben nicht zu wenig Arbeit. Im Gegenteil: Die Auftragsbücher sind gut gefüllt.
Trotzdem fehlt auf dem Konto häufig mehr Geld, als es die aktuelle Auftragslage vermuten lässt.
Mit wachsendem Auftragsvolumen wachsen interne Abläufe nicht automatisch mit. Was früher über Zuruf, Erfahrung oder einzelne Personen funktioniert hat, kann mit zunehmender Größe zu Rückfragen, Informationsverlusten und Verzögerungen führen.
Der Grund liegt deshalb nicht immer beim Kunden oder bei langen Zahlungszielen. Häufig entsteht die Verzögerung bereits vorher – zwischen erledigter Leistung, vollständigem Nachweis, verlässlicher Übergabe, Rechnungsstellung und Zahlungseingang.
Dieses E-Book zeigt Ihnen, wo Zeit und Liquidität im Ablauf gebunden werden können und welche gewachsenen Strukturen Sie zuerst systematisch ordnen sollten.
01 — Das Problem
Das Problem beginnt selten erst in der Buchhaltung.
In gewachsenen Betrieben entstehen Prozesse häufig über Jahre im Alltag. Eine Rechnung kann jedoch erst gestellt werden, wenn die benötigten Informationen vollständig vorliegen und verlässlich übergeben wurden. Genau hier entstehen Verzögerungen:
- Leistungsnachweise fehlen
- Aufmaße oder Mengenangaben sind noch nicht vollständig
- Materialangaben fehlen
- Freigaben stehen aus
- Informationen befinden sich noch am Einsatzort, im operativen Bereich oder bei einzelnen Personen
- Zuständigkeiten sind historisch gewachsen und nicht eindeutig geregelt
- Der nächste Auftrag hat längst begonnen, während der vorherige noch nicht vollständig abrechenbar ist
Der Kontostand zeigt diese Probleme häufig erst später. Die Ursache ist jedoch bereits Tage oder Wochen vorher im Ablauf entstanden – dort, wo Übergaben und Verantwortlichkeiten nicht klar geregelt sind.
02 — Die Prozesskette
Von der Leistung zur Liquidität
Leistung erbracht
Die Leistung am Einsatzort oder im operativen Bereich ist abgeschlossen.
Übergabe und Prüfung
Leistungsnachweise, Stunden, Material, Mengen, Zusatzleistungen und Freigaben liegen vollständig vor und sind geprüft.
Rechnung gestellt
Die Leistung kann vollständig und zeitnah abgerechnet werden.
Zahlung eingegangen
Erst jetzt wird aus erbrachter Leistung tatsächlich verfügbare Liquidität.
Je stabiler die Übergaben organisiert sind, desto verlässlicher wird der gesamte Finanzprozess.
03 — Typische Engpässe
Kommt Ihnen das aus Ihrem gewachsenen Betrieb bekannt vor?
Rechnungen warten auf Leistungsnachweise, Aufmaße oder Freigaben.
Informationen gehen zwischen Einsatzort, operativem Bereich und Büro verloren oder bleiben bei einzelnen Personen hängen.
Die Geschäftsführung muss zu viele Vorgänge selbst kontrollieren.
Bei Urlaub oder Krankheit bleiben Aufgaben liegen, weil Wissen und Zuständigkeiten nicht ausreichend verteilt sind.
Offene Forderungen werden zu spät verfolgt.
Der Kontostand ist bekannt, aber eine verlässliche Liquiditätsvorschau fehlt.
Mehr Aufträge führen zu mehr Rückfragen, weil die internen Abläufe nicht im gleichen Tempo mitgewachsen sind.
Informationen werden trotz digitaler Werkzeuge doppelt erfasst oder gesucht.
Mehr Arbeit führt nicht automatisch zu mehr Liquidität. Entscheidend ist, wie zuverlässig eine erledigte Leistung über klare Übergaben den Weg bis zur Rechnung findet.
04 — Praxisregel
Die 24–5–1–0-Regel schafft einen Rahmen für verbindlichere Übergaben.
Die Regel ist kein kurzfristiger Trick und kein starres Versprechen. Sie ist ein einfacher Orientierungsrahmen, um gewachsene Abläufe zu ordnen und nachhaltige, tragfähige Finanzprozesse aufzubauen.
Zeitnahe Übergabe
Abrechnungsrelevante Informationen sollen möglichst innerhalb von 24 Stunden aus dem operativen Bereich im Büro vorliegen.
Werktage bis zur Abrechnung
Abrechenbare Leistungen sollen zügig in die Rechnungsstellung gelangen. Fünf Werktage dienen dabei als klarer Orientierungswert.
Verantwortliche Person
Für jeden kritischen Übergabepunkt sollte eine Person eindeutig verantwortlich sein. Klare Zuständigkeit reduziert Rückfragen und Personenabhängigkeit.
Ungeklärte Vorgänge
Offene Punkte werden sichtbar gemacht, erhalten einen nächsten Schritt und werden aktiv geklärt.
05 — Pflichtangaben
Fünf Angaben, die den Weg zur Rechnung erleichtern
Für eine erste praktische Prüfung konzentrieren Sie sich auf fünf Informationen:
Auftrag / Einsatzort
Um welchen Auftrag oder Einsatzort geht es?
Leistung
Welche Leistung wurde tatsächlich erbracht?
Zeitraum
Wann wurde die Leistung ausgeführt?
Aufwand
Welche Stunden, Materialien, Mengen oder Zusatzleistungen müssen berücksichtigt werden?
Status
Ist die Leistung vollständig, gibt es offene Punkte oder fehlt noch eine Freigabe?
Das Ziel ist nicht mehr Dokumentation. Klare Pflichtangaben reduzieren Rückfragen, schaffen Transparenz und machen den Ablauf weniger abhängig von einzelnen Personen.
06 — Praxistest
Testen Sie die Regel zunächst an einem konkreten Auftrag oder Prozess.
Sie müssen nicht sofort den gesamten Betrieb verändern. Wählen Sie einen laufenden Auftrag oder einen typischen operativen Vorgang und beobachten Sie sieben Tage lang:
- Wann wird eine Leistung tatsächlich fertig?
- Wann liegen die fünf notwendigen Informationen im Büro vor?
- Wer ist für die Übergabe verantwortlich?
- Welche Informationen fehlen regelmäßig?
- Wo entstehen Rückfragen?
- Wie lange dauert es anschließend bis zur Rechnungsstellung?
Nach sieben Tagen erkennen Sie häufig bereits, wo gewachsene Abläufe Zeit verlieren und welche Übergabe zuerst strukturiert werden sollte.
07 — Selbstcheck
Drei Fragen zur Selbsteinschätzung
Wenn Sie eine oder mehrere Fragen mit „Nein“ beantworten, lohnt sich ein genauerer Blick auf Ihren Prozess.
08 — Digitalisierung
Prozess zuerst.
Technologie danach.
Eine neue Software löst keinen unklaren Ablauf.
Digitalisierung kann Prozesse erheblich vereinfachen – aber erst dann, wenn Übergaben, Verantwortlichkeiten und notwendige Informationen definiert sind.
Nachhaltige Prozessverbesserung bedeutet dabei nicht, alles neu zu machen. Bestehende Abläufe werden gezielt strukturiert, dokumentiert und so gestaltet, dass sie wiederholbar, nachvollziehbar und auch bei Wachstum tragfähig sind.
Erst den Ablauf verstehen. Dann entscheiden, welches Werkzeug sinnvoll unterstützt.
09 — Über Saranya
Die Ursache liegt oft nicht in den Zahlen – sondern im Ablauf davor.
Ich bin Saranya Lübbert – Finance Process Strategist mit Erfahrung im Finanzcontrolling, Reporting und in operativen Finanzprozessen.
In meiner beruflichen Praxis habe ich immer wieder erlebt, dass verspätete Rechnungen, fehlende Transparenz oder Liquiditätsprobleme häufig nicht erst im Reporting entstehen.
Die Ursache liegt oft früher – dort, wo Informationen nicht rechtzeitig weitergegeben werden, Übergaben unklar sind oder Verantwortlichkeiten nicht eindeutig geregelt sind.
Deshalb schaue ich nicht nur auf die Zahlen selbst, sondern auf den Prozess davor: von der Leistungserfassung über die Abrechnung und das Reporting bis zum Zahlungseingang und zur Liquiditätssteuerung.
Ich unterstütze Handwerksbetriebe und kleine Unternehmen dabei, gewachsene Finanzprozesse zu strukturieren, Übergaben zu klären und Verantwortlichkeiten eindeutig zuzuordnen.
Mit Finance Process Strategy werden bestehende Abläufe systematisch geordnet und so weiterentwickelt, dass sie weniger personenabhängig, nachvollziehbar und auch bei Wachstum zuverlässig funktionieren.
Mein Ansatz ist:
Prozess zuerst. Technologie danach.
Es geht nicht um kurzfristige Einzellösungen oder unnötig komplizierte Systeme, sondern um stabile Abläufe und nachhaltige, tragfähige Finanzprozesse, die im Arbeitsalltag funktionieren.
Verlässliche Zahlen. Klare Prozesse. Bessere Entscheidungen.